
Evenimente
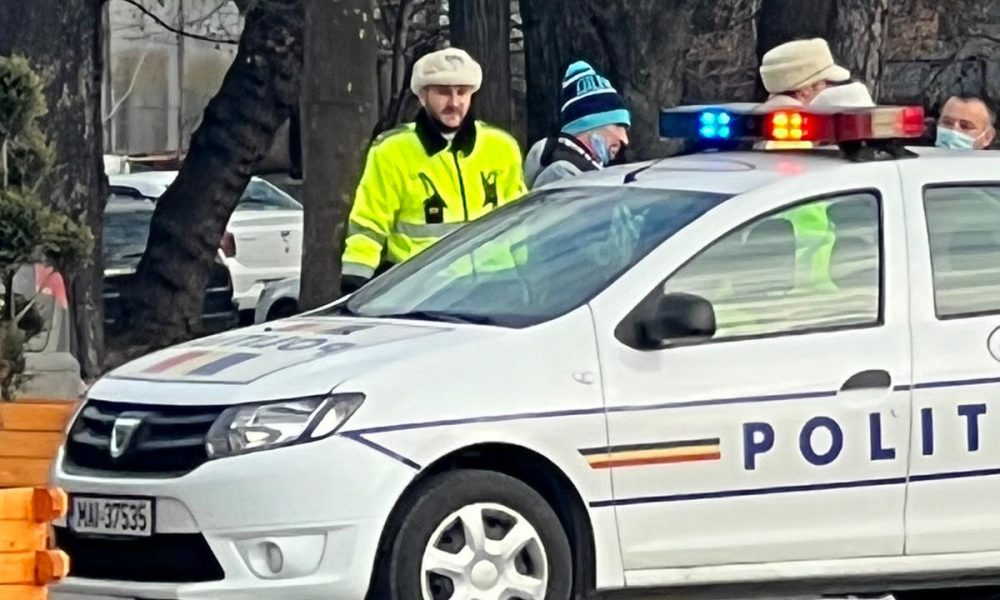
In urma dezvaluirilor noastre din data de 26.11.2021 si urmare a reactiei prompte si profesionale a conducerii IPJ Prahova , „cocoselul” interlop si infractor Palas Cristinel Tiberius Marius de la Serviciului Rutier al I.J.P.Prahova (Biroul Rutier Ploieşti), cu o ură puternică si o sete de răzbunare nestăpânită, a trecut la acte de vendetă – Ziarul Incisiv de Prahova

Cu toate că polițiștii sunt sacrificații de serviciu când vine vorba despre aplicarea Legii salarizării, l-am văzut pe Forin Cîțu, președintele PNL care dădea „ordine”, pe TV, colegului său Lucian Bode să îi oblige pe polițiști să verifice cei aproximativ 50.000 de carantinați, acesta conformându-se imediat, ocazie cu care am constatat că au început să apară și primele reacții heirupiste ale șefilor din Poliția Română, așa cum puteți observa din mesajul de mai jos.

Pentru a lămuri aceste aspecte, întrucât constatăm că în MAI este beznă totală din punct de vedere al atribuțiilor Poliției Române, suntem nevoiți să venim cu precizări astfel încât să înțelegeți de ce verificarea persoanelor carantinate nu este o atribuție a instituției, conform următoarelor prevederi:
I. OMAI NR. 577/2008 privind programul de lucru al poliţiştilor, formele de organizare a acestuia şi acordarea repausului săptămânal
Art. 1 În sensul prezentului ordin, prin program de lucru se înţelege perioada în care poliţistul îşi desfăşoară activitatea şi îndeplineşte sarcinile şi atribuţiile de serviciu potrivit prevederilor fişei postului. Așadar, conform acestui act normativ, orice altă activitate desfășurată care nu se regăsește în fișa postului, nu poate fi considerată program de lucru, polițiștii fiind obligați să execute numai atribuțiile prevăzute în fișa postului pe care îl ocupă.
II. OMAI nr. 105/2013 privind activitatea de planificare structurală şi management organizatoric în unităţile Ministerului Afacerilor Interne
Art. 33 alin. (2) În sensul prezentului articol, disciplina de stat presupune ca fiecare funcţionar public, funcţionar public cu statut special, cadru militar în activitate, personal contractual sau gradat şi soldat profesionist să îşi desfăşoare activitatea în unitatea organizatorică şi pe postul în care este încadrat şi salarizat, potrivit prevederilor statului de organizare, cu respectarea prevederilor din fişele posturilor. După cum puteți observa, polițiștii sunt obligați să-și desfășoare activitatea numai pe postul în care sunt încadrați și nu pot executa alte atribuții, decât pe cele care se regăsesc în fișa postului.
III. Legea nr. 360/2002 privind Statutul polițistului
Art. 5 Șefii ierarhici din cadrul Poliției Române răspund pentru legalitatea dispozițiilor date subordonaților. Ei sunt obligați să verifice dacă acestea au fost transmise și înțelese corect și să controleze modul de îndeplinire a lor. Astfel, se poate observa cu ușurință că șefii ierarhici pot da dispoziții subordonaților numai în legătură cu atribuțiile din fișa postului, în caz contrar putând să răspundă disciplinar.
IV. ACORDUL COLECTIV privind raporturile de serviciu ale functionarilor publici cu statut special – politiști din Ministerul Afacerilor Interne
Art. 38 alin. (1) Atributiile polițistului sunt cele prevăzute în fișa postului. (2) Polițistul are dreptul de a refuza în scris și motivat executarea unor dispoziții primite de la șefii ierarhici superiori, dacă acestea au fost date cu nerespectarea prevederilor legale în vigoare.
În situația în care vreunul dintre șefi dispune ca polițiștii din subordine să verifice persoanele carantinate, putem vorbi în mod clar despre o dispoziție dată cu nerespectarea prevederilor legale, cum ar fi: art. 1 din OMAI nr. 577/2008, art. 33 alin. (2) din OMAI nr. 105/2013, și art. 38 alin. (1) din Acordul Colectiv, având în vedere că polițiștii nu au astfel de atribuții în fișa postului.
V. HG nr. 991/2005 privind Codul de etică și deontologie al polițistului
Art. 23 (1) Polițistul răspunde personal pentru acțiunile, inacțiunile și omisiunile sale, în condițiile legii. El are datoria să se abțină de la executarea ordinelor și misiunilor vădit ilegale, având obligația de a-și informa de îndată șefii despre aceasta, pe cale ierarhică, atât verbal, cât și prin raport scris.(2) Abținerea de la executarea ordinelor și misiunilor în condițiile alin. (1) nu atrage răspunderea disciplinară a polițistului. Astfel, în situația în care polițiștilor li se cere să execute o sarcină care nu este prevăzută în fișa postului, cum ar fi verificarea persoanelor carantinate, aceștia au datoria să se abțină de la executarea activității, informându-și șefii ierarhici despre acest lucru atât verbal cât și în scris.
VI. OSG nr. 600/2018 privind aprobarea Codului controlului intern managerial al entităților publice
Art. 2 Conducătorul fiecărei entităţi publice dispune, ţinând cont de particularităţile cadrului legal de organizare şi de funcţionare, precum şi de standardele de control intern managerial, măsuri necesare pentru implementarea şi dezvoltarea sistemului de control intern managerial.
Ar. 6 (1) Conducerea entităţii asigură elaborarea procedurilor formalizate, respectiv a procedurilor de sistem şi a procedurilor operaţionale, pentru detalierea proceselor şi activităţilor derulate în cadrul entităţii şi aducerea la cunoştinţă personalului acesteia.(2) În vederea îndeplinirii în condiţii de regularitate, eficacitate, economicitate şi eficienţă a obiectivelor entităţilor publice se elaborează proceduri formalizate, în coordonarea Comisiei de monitorizare. (3) Secretariatul tehnic al Comisiei de monitorizare analizează procedura din punctul de vedere al respectării conformităţii cu structura minimală prevăzută în Procedura documentată. (4) Procedurile documentate se semnează la întocmire de către responsabili de activităţile procedurale, la verificare de către conducătorul compartimentului, la avizare de către preşedintele Comisiei de monitorizare şi se aprobă de către conducătorul entităţii publice sau, după caz, conform procedurii proprii stabilite la nivelul entităţii publice. (5) În funcţie de specificul şi complexitatea activităţilor entităţii publice, inclusiv a reglementărilor interne, entităţile publice îşi particularizează procedurile în conformitate cu o procedură de sistem proprie, având la bază obligatoriu structura minimală prevăzută în Procedura documentată.
Așadar, motivul pentru care o astfel de activitate nu este procedurată la acest moment la nivelul Poliției Române, este reprezentat de faptul că instituția, conform legii de organizare și funcționare, nu are atribuții referitoare la verificarea persoanelor carantinate.
În ceea ce privește verificarea persoanelor carantinate vă precizăm că atât prevederile Legii nr. 136/2020 cât și cele ale Legii nr. 55/2020 2020 nu au stabilit noi atribuții în sarcina Poliției Române, dovadă fiind faptul că după publicarea în Monitorul Oficial a acestor două acte normative nu au fost aduse modificări sau completări la Legea nr. 218/2002 privind organizarea și funcționarea Poliției Române, așa cum s-a întâmplat în alte cazuri pe care le vom exemplifica mai jos, după cum urmează:
- La data de 16.10.2020 a fost publicată în Monitorul Oficial, nr. 954, Partea I, OUG nr. 175/2020 pentru completarea unor acte normative cu incidență în protecția animalelor, precum și pentru stabilirea unor măsuri organizatorice care a statuat la Art. II faptul că: „La art. 26 alin. 1 din Legea nr. 218/2002 privind organizarea și funcționarea Poliției Române, republicată în Monitorul Oficial al României, Partea I, nr. 170 din 2 martie 2020 cu completările ulterioare, după punctul 16 se introduce un nou punct, punctul 161, cu următorul cuprins: 161 Desfășoară activități specifice, direct sau în cooperare cu alte entități publice sau private, potrivit competențelor stabilite prin lege, pentru protecția animalelor;”;
- La data de 26.07.2021 a fost publicată în Monitorul Oficial, nr. 739, Partea I, Legea nr. 219/2021 pentru modificarea și completarea Legii nr. 104/2008 privind prevenirea și combaterea producerii și traficului ilicit de substanțe dopante cu grad mare de risc, care a statuat la Art. X faptul că: „ La articolul 26 alin. 1 din Legea nr. 218/2002 privind organizarea și funcționarea Poliției Române, republicată în Monitorul Oficial al României, Partea I, nr. 170 din 2 martie 2020, cu completările ulterioare, punctul 20 se modifică și va avea următorul cuprins: exercită controlul asupra respectării regimului materialelor radioactive și nucleare, substanțelor toxice, stupefiantelor și substanțelor dopante, precum și asupra altor obiecte și materii supuse autorizării, potrivit legii;’’
Astfel se poate observa că ori de câte ori, legiuitorul a emis sau modificat acte normative ce necesitau angrenarea efectivelor Poliției pentru desfășurarea anumitor activități în diverse domenii, a adus completări de fiecare dată și la art. 26 din Capitolul III-Atribuțiile Poliției Române din Legea nr. 218/2002 privind organizarea și funcționarea Poliției Române, principiu care funcționează și în ceea ce privește prevederile Legii nr. 136/2020 și ale Legii nr. 55/2020 care nu au adus niciun fel de completări sau noi atribuții în sarcina polițiștilor.
În lipsa unor atribuții expres-menționate în Legea nr. 218/2002 privind organizarea și funcționarea Poliției Române și a unei proceduri elaborate în ceea ce privește activitatea de verificare a persoanelor carantinate, ne punem următoarele întrebări legitime:
- În ce modalitate concretă se realizează activitatea de verificare a persoanelor carantinate?
- De câte ori se verifică o persoană carantinată în intervalul celor 14 zile?
- Sub ce formă se materializează verificarea acestor persoane? Telefonic, din fața imobilului, din autoturismul de serviciu?
- Cum poate fi contactată persoana carantinată și ce acte se întocmesc în situația în care aceasta nu este găsită?
- Cine se face vinovat în situația în care polițiștii sunt reclamați de persoanele carantinate pe care le verifică, deși nu au astfel de atribuții în fișa postului, fiind cunoscute prevederile art. 57 alin. (1) lit. d) din Legea nr. 360/2002, conform cărora depășirea atribuțiilor de serviciu constituie abatere disciplinară, deși în astfel de situații răspunderea revine celor ce execută o sarcină care nu se află în fișa postului?
În concluzie, în situația în care vreun șef va invoca faptul că polițiștii care se abțin de la verificarea persoanelor carantinati săvârșesc abaterea disciplinară prevăzută de art. 57 alin. (1) lit. c1) din Legea nr. 360/2002 (refuzul nejustificat de a îndeplini o atribuție de serviciu cuprinsă în fișa postului), în sarcina acestora nu poate fi reținută săvârșirea acestei abateri disciplinare întrucât nu au ca atribuție în fișa postului, verificarea persoanelor aflate în carantină, dezvaluie cei de la sindicatul Europol. (Cerasela N.).

Evenimente
Ce înseamnă, de fapt, o construcție de calitate? 7 lucruri pe care beneficiarul nu le vede la recepție


Atunci când o construcție este finalizată, primele lucruri pe care le observăm sunt aproape întotdeauna cele vizibile: fațada, finisajele, pardoseala, tâmplăria sau modul în care au fost amenajate spațiile. Paradoxal, o mare parte din ceea ce determină calitatea reală a unei clădiri nu mai poate fi văzută în momentul recepției.
În spatele unui perete perfect finisat pot exista zeci de detalii de execuție care vor face diferența abia peste câțiva ani. Iar în construcții, problemele care apar târziu sunt, de cele mai multe ori, și cele mai costisitoare.
De aceea, specialiștii din domeniu atrag atenția că evaluarea unei construcții exclusiv prin prisma aspectului final poate fi înșelătoare. Calitatea începe mult înainte de finisaje și depinde de modul în care sunt executate etapele care, odată încheiat șantierul, devin practic invizibile.
1. Ce se află sub finisaje
Un perete drept și proaspăt vopsit spune foarte puțin despre ceea ce se întâmplă în interiorul său. Modul în care au fost pregătite suprafețele, aplicarea corectă a straturilor, armarea zonelor vulnerabile sau respectarea timpilor tehnologici sunt elemente care pot influența comportamentul construcției în timp.
Fisurile, desprinderile sau apariția infiltrațiilor nu sunt întotdeauna rezultatul materialelor slabe. Uneori, cauza este mult mai simplă: o etapă executată incorect sau prea repede.
Tocmai de aceea, într-un proiect bine gestionat, verificarea trebuie făcută permanent, nu doar atunci când lucrarea este gata.
2. Hidroizolația – o lucrare pe care speri să nu o vezi niciodată
Hidroizolația este unul dintre cele mai bune exemple de element esențial care dispare aproape complet din câmpul vizual după finalizarea lucrărilor.
Fundațiile, terasele, acoperișurile sau zonele expuse permanent umidității trebuie protejate corect încă din faza de execuție. O eroare aparent minoră poate produce, în timp, infiltrații, mucegai, degradarea finisajelor și chiar intervenții ample pentru remediere.
Problema este că beneficiarul descoperă de cele mai multe ori deficiența abia când apar primele semne vizibile. Iar atunci accesul la zona problematică poate presupune deja demolarea unor finisaje și costuri suplimentare.
3. Izolația termică înseamnă mai mult decât grosimea materialului
În ultimii ani, eficiența energetică a devenit unul dintre criteriile importante în construcții și renovări. Dar simpla prezență a unui strat consistent de termoizolație nu garantează automat performanța clădirii.
Contează modul în care este montat, continuitatea stratului termoizolant, tratarea zonelor sensibile și evitarea punților termice. O execuție necorespunzătoare poate face ca o clădire care arată impecabil la exterior să piardă inutil energie în fiecare sezon rece.
Companii din domeniu precum Avision Strategy, implicată în proiecte de construcții, renovare și eficientizare energetică, pun accent tocmai pe aceste etape mai puțin vizibile ale execuției. În astfel de proiecte, performanța finală nu este determinată doar de materialele alese, ci și de respectarea soluțiilor tehnice și de coordonarea corectă a lucrărilor.
4. Instalațiile pe care nu le mai poți verifica ușor după închiderea pereților
Țevile și cablurile dispar rapid în pereți, tavane sau pardoseli. Din acel moment, orice intervenție devine mai complicată. Traseele corecte, conexiunile, dimensionarea instalațiilor și respectarea proiectului sunt lucruri pe care proprietarul obișnuit nu le poate evalua doar privind construcția finalizată.
Importanța lor devine evidentă atunci când apare prima problemă.
O instalație executată corect poate funcționa ani întregi fără să atragă atenția. Una realizată superficial poate transforma o defecțiune relativ banală într-o intervenție care presupune spargerea pereților sau a pardoselilor.
5. Detaliile mici pot produce probleme mari
În construcții există numeroase zone în care diferențele de câțiva milimetri sau o etapă aparent nesemnificativă pot avea consecințe disproporționat de mari. Îmbinările dintre elemente, racordurile, glafurile, evacuarea apei, zonele de contact dintre materiale diferite sau etanșarea tâmplăriei sunt doar câteva exemple.
Sunt detalii care rareori impresionează într-o fotografie de prezentare, însă tocmai aici poate fi observată diferența dintre o lucrare realizată doar pentru a arăta bine la predare și una gândită să reziste.
6. Materialele bune nu compensează automat execuția slabă
Una dintre cele mai răspândite idei este că utilizarea unor materiale premium garantează automat o construcție de calitate. În realitate, materialul reprezintă doar o parte a ecuației.
Un produs performant utilizat necorespunzător poate avea rezultate mai slabe decât un material corect ales și pus în operă conform specificațiilor tehnice. De aceea, experiența echipei de execuție, coordonarea lucrărilor și respectarea etapelor tehnologice sunt cel puțin la fel de importante ca marca produselor utilizate.
Este și motivul pentru care prețul cel mai mic al unei lucrări nu trebuie analizat izolat. Economiile realizate în timpul execuției pot deveni costuri semnificativ mai mari în perioada de exploatare.
7. Ceea ce contează cu adevărat se vede peste 5, 10 sau 20 de ani
Recepția marchează finalizarea șantierului, nu și testul definitiv al unei construcții. Adevărata verificare începe după ce clădirea este utilizată și trece prin cicluri repetate de temperatură, precipitații, îngheț, umiditate și utilizare zilnică.
O construcție bună nu este neapărat cea care impresionează cel mai mult în prima zi, ci aceea care continuă să funcționeze corect după ani de exploatare, fără intervenții permanente și fără costuri neprevăzute.
Această perspectivă schimbă inclusiv modul în care ar trebui privit costul unei construcții. Prețul inițial este important, dar nu spune întreaga poveste. Costurile de întreținere, consumul energetic, reparațiile și durata de viață a diferitelor componente pot ajunge să cântărească mult mai mult pe termen lung.
Calitatea unei construcții începe acolo unde nu se mai vede
Pentru beneficiari, poate fi tentant să evalueze rezultatul după ceea ce pot observa imediat. Pentru constructori, însă, responsabilitatea este exact inversă: o mare parte din atenție trebuie acordată lucrurilor pe care beneficiarul nu le va mai vedea niciodată.
Hidroizolația corect executată, termoizolația continuă, instalațiile bine realizate, respectarea proiectului, materialele potrivite și verificarea fiecărei etape nu sunt elemente spectaculoase într-o fotografie. Sunt însă cele care stabilesc dacă o clădire va avea nevoie de reparații peste câțiva ani sau își va îndeplini rolul pentru zeci de ani.
Într-o piață în care beneficiarii devin tot mai atenți atât la costuri, cât și la performanța clădirilor, companii precum Avision Strategy mizează pe o abordare în care calitatea execuției și atenția acordată etapelor tehnice trebuie să rămână criterii centrale ale unui proiect.
Pentru că, în construcții, ceea ce nu se vede la recepție este adesea exact ceea ce va conta cel mai mult mai târziu.
Evenimente
Inactivitate fiscală. Administratorii au câteva săptămâni la dispoziție pentru a evita riscul declarării societății ca inactive

De la 1 ianuarie 2026, numărul situațiilor în care o firmă poate fi declarată inactivă fiscal a crescut de la șapte la nouă, potrivit Legii nr. 239/2025. Unul dintre noile motive este nedepunerea situațiilor financiare anuale în termen de cinci luni de la împlinirea termenului legal. Pentru societățile cu exercițiul financiar corespunzător anului calendaristic, cărora li s-a aplicat termenul de 2 iunie 2026 pentru bilanțul aferent anului 2025, intervalul de cinci luni se împlinește la 2 noiembrie 2026. Pentru mulți administratori, perioada rămasă este scurtă. Intervalul nu reprezintă o prelungire a termenului de depunere, iar declararea inactivității se realizează prin decizia organului fiscal competent.
Ce a schimbat Pachetul 2 fiscal
Legea nr. 239/2025 a adăugat două cazuri noi de inactivitate fiscală: lipsa unui cont de plăți deschis în România sau a unui cont la Trezoreria Statului și nedepunerea bilanțului în termen de cinci luni de la împlinirea termenului legal. Verificarea acestui din urmă criteriu se realizează începând cu exercițiul financiar raportat în anul 2026, astfel că exercițiul 2025 este primul vizat pentru societățile cu exercițiul financiar corespunzător anului calendaristic. Depunerea se face exclusiv în format electronic, iar entitățile care nu au desfășurat activitate de la constituire depun o declarație pe propria răspundere, în 60 de zile de la încheierea exercițiului financiar.
Reforma schimbă și regulile privind menținerea stării de inactivitate. Dacă societatea nu se reactivează într-un an de la declararea inactivității, organul fiscal are obligația de a formula cererea de dizolvare, în condițiile și cu excepțiile prevăzute de lege, indiferent dacă societatea are sau nu obligații fiscale restante, dacă nu este subiectul unor sesizări penale. Pentru societățile reglementate de Legea nr. 31/1990 se aplică procedura specială prevăzută de Legea nr. 239/2025. Statutul de inactiv nu mai este așadar o situație care poate fi amânată fără costuri.
Consecințele pentru societate și pentru administratori
Efectele depășesc zona de imagine. Dacă firma este înregistrată în scopuri de TVA, înregistrarea se anulează la data comunicării deciziei de inactivitate, iar TVA colectată în perioada inactivității trebuie declarată și plătită, fără drept de deducere în această perioadă, potrivit regulilor aplicabile. Inactivitatea fiscală se înscrie, în condițiile și cu excepțiile prevăzute de lege, în cazierul fiscal al societății și al reprezentanților ei legali. Obligațiile fiscale rămân în vigoare, deci societatea continuă să declare și să plătească, dar cu restricțiile privind deducerea cheltuielilor și a TVA.
Mențiunea afectează și administratorii, nu doar firma. La aceste efecte se poate adăuga impactul asupra relației cu partenerii comerciali, băncile și instituțiile publice, pentru care statutul fiscal poate fi un criteriu de evaluare. Nerespectarea termenelor poate influența atât situația fiscală a entității, cât și relația ei cu terții și cu instituțiile publice.
„Miza neconformării fiscale depășește cu mult spectrul unor simple amenzi administrative. Vorbim despre un efect de domino care blochează activitatea operațională a companiei și afectează nemijlocit reputația și patrimoniul reprezentanților legali. Cazierul fiscal pătat al administratorului limitează dreptul acestuia de a mai deține funcții de conducere sau de a fonda alte societăți pe o perioadă îndelungată, iar în cazuri extrem de severe, expunerea poate îmbrăca forma răspunderii patrimoniale personale sau a penalului economic”, explică doamna avocat Laura Dicu, specialist în dreptul afacerilor și litigii comerciale.
O procedură care poate genera controverse
Procedura de declarare a inactivității fiscale poate genera dispute, inclusiv în situațiile în care motivul invocat privește sediul social sau imposibilitatea efectuării verificărilor. Legalitatea unei asemenea decizii trebuie analizată în raport cu situația concretă și cu respectarea pașilor procedurali aplicabili. Faptul că mai multe societăți au sediul la aceeași adresă nu constituie, în sine, un motiv distinct de inactivitate fiscală.
Totodată, ANAF a clarificat că mandatul administratorilor stabilit pe durată nelimitată nu determină, în sine, declararea inactivității sau transmiterea unor notificări pentru acest motiv. Clarificarea nu exclude declararea inactivității pentru alte cauze prevăzute de lege.
În acest context, contează două lucruri: administratorul să poată dovedi conformarea și să cunoască din timp căile de contestare a deciziei, în termenele prevăzute de lege.
Perspectiva avocatului
„Reperul din noiembrie nu trebuie tratat ca o formalitate contabilă. Un bilanț nedepus poate duce la declararea inactivității fiscale și la pierderea codului de TVA, iar nereactivarea în termenul legal poate conduce la o procedură de dizolvare. Recomand administratorilor să verifice acum, nu în ultima săptămână, dacă situațiile financiare au fost depuse și validate și dacă dețin recipisa”, explică doamna avocat Laura Dicu.
Administratorii pot descoperi problema abia când partenerul de afaceri sau banca o semnalează, adică după ce efectele s-au produs deja. De aceea, Laura Dicu consideră că verificarea preventivă poate evita necesitatea unor demersuri ulterioare de reactivare sau contestare.
Pași practici până la începutul lunii noiembrie
- Verificați depunerea. Confirmați că situațiile financiare pe 2025 au fost transmise electronic și validate și păstrați recipisa de validare.
- Verificați statutul fiscal. Consultați starea societății în evidențele ANAF, inclusiv pentru firmele din grup sau cele cu activitate redusă.
- Regularizați imediat. Dacă bilanțul lipsește, depuneți-l fără întârziere. Dacă firma nu a desfășurat activitate de la constituire, verificați și îndepliniți obligația de depunere a declarației pe propria răspundere. Lipsa activității doar în anul 2025 nu permite înlocuirea bilanțului cu această declarație.
- Verificați cadrul formal. Asigurați-vă că dreptul de folosință asupra sediului social este valabil, că există contul de plăți cerut de lege și că situația organelor statutare este în ordine.
- Pregătiți dovezile. Păstrați documentele care atestă conformarea, utile în cazul unei eventuale contestații. Dacă societatea a fost deja declarată inactivă, analizați condițiile reactivării și, după caz, contestarea deciziei. Termenul general de contestare este de 45 de zile de la comunicare, iar contestația nu suspendă automat executarea actului.
Concluzie
Pentru administratorii societăților cu raportări restante, luna octombrie este, așadar, un moment de verificare și remediere. Confirmarea depunerii, examinarea comunicărilor ANAF și clarificarea situației juridice a firmei pot preveni consecințe care depășesc costul unei amenzi și afectează continuitatea afacerii.
Doamna avocat Laura Dicu oferă consultanță juridică și reprezentare pentru companii și persoane fizice, în domenii precum dreptul societar, fiscalitatea, compliance și litigiile complexe.
Evenimente
O nouă legătură între Prahova și Brașov. Proiectul Construcții Erbașu poate deveni alternativă la DN1

Între Valea Doftanei și Brădet, Construcții Erbașu modernizează unul dintre cele mai dificile drumuri montane aflate în lucru în România. Proiectul vizează 25,63 kilometri din DJ102I și va deschide o nouă legătură rutieră între județele Prahova și Brașov, pe un traseu care poate prelua o parte din traficul concentrat în prezent pe Valea Prahovei.
Lucrările au început în septembrie 2025, iar în vara anului 2026 stadiul fizic depășise pragul de 20%. Pentru Construcții Erbașu, proiectul reprezintă atât o extindere a portofoliului de infrastructură rutieră, cât și o demonstrație a capacității de a lucra într-un relief dificil, la altitudini care ajung până la 1.285 de metri.
Odată finalizat, sectorul Valea Doftanei-Brădet va face parte dintr-o rută care continuă prin DN1A către Săcele și Brașov. Astfel, șoferii care circulă între sudul și centrul țării vor avea la dispoziție o alternativă la traseul clasic prin Comarnic, Sinaia, Bușteni și Predeal.
Un proiect așteptat într-o zonă dependentă de DN1
Traficul de pe DN1, în special între Comarnic și Brașov, reprezintă de ani întregi una dintre cele mai mari probleme de mobilitate din România. În weekenduri și în perioadele aglomerate, deplasarea pe Valea Prahovei este afectată frecvent de coloane și timpi de așteptare ridicați, fiind de ordinul orelor ocazional.
Modernizarea DJ102I nu va avea capacitatea unei autostrăzi și nu va elimina singură blocajele de pe DN1, dar va crea însă o rută suplimentară între Prahova și Brașov, capabilă să distribuie mai bine traficul și să ofere o opțiune pentru șoferii care se deplasează între cele două județe.
Traseul pornește din Valea Doftanei, traversează zona montană și ajunge la Brădet, în județul Brașov. De aici, legătura cu Săcele și Brașov este asigurată prin DN1A. La capătul prahovean, drumul se conectează cu rețeaua care coboară prin Valea Doftanei spre Câmpina.
25 de kilometri de drum montan și 14 poduri
Complexitatea lucrării este determinată în primul rând de relief. Sectorul de 25,63 kilometri traversează o zonă montană în care traseul, diferențele de nivel, cursurile de apă și stabilitatea versanților impun lucrări care depășesc cu mult simpla asfaltare a unui drum existent.
Proiectul include aproximativ 13 kilometri de ziduri de sprijin, 14 poduri, 72 de podețe transversale, peste nouă kilometri de parapete de protecție și 13 parcări de scurtă durată. Sunt prevăzute, de asemenea, lucrări pentru colectarea și evacuarea apelor, consolidarea terenului și amenajarea acceselor.
Componentele menționate arată dimensiunea reală a proiectului. Într-o zonă montană, durabilitatea drumului depinde de stabilizarea versanților, controlul apelor și protejarea infrastructurii în fața fenomenelor meteo, nu doar de structura carosabilului. Pentru Construcții Erbașu, execuția presupune coordonarea simultană a terasamentelor, consolidărilor, lucrărilor hidrotehnice și structurilor rutiere pe mai multe fronturi. Accesul utilajelor și aprovizionarea trebuie organizate de-a lungul unui traseu îngust, cu spații limitate pentru desfășurarea operațiunilor.
Construcții Erbașu a depășit pragul de 20%
Contractul de proiectare și execuție a fost încheiat în martie 2023, însă începerea lucrărilor a depins de finalizarea etapelor de proiectare, avizare și pregătire a amplasamentului. Organizarea de șantier a început în august 2025, în zona Brădet-Săcele, iar lucrările efective au fost demarate în luna septembrie.
În iulie 2026, Construcții Erbașu anunța depășirea unui stadiu fizic de 20%. Echipele lucrau la terasamente, consolidări, podețe și poduri, precum și la pregătirea sectoarelor pe care urmează să fie realizată structura rutieră.
Progresul obținut în primul an de execuție este relevant în raport cu dificultatea terenului. În cazul unui drum montan, avansul nu se măsoară doar în kilometri asfaltați. O parte importantă a lucrărilor este concentrată sub nivelul viitorului carosabil sau în afara acestuia: fundații, drenaje, podețe, ziduri de sprijin și intervenții asupra versanților.
De la construcții civile la infrastructură rutieră majoră
Proiectul de pe Valea Doftanei se înscrie într-o etapă de extindere a Construcții Erbașu către infrastructura de transport. Compania, cunoscută pentru proiecte medicale, educaționale, sportive și urbane de mare anvergură, și-a consolidat în ultimii ani capacitatea de a executa lucrări rutiere complexe.
În paralel cu modernizarea DJ102I, Construcții Erbașu lucrează la sectorul Suplacu de Barcău-Chiribiș al Autostrăzii Transilvania, primul contract de autostradă din portofoliul companiei. Cele două proiecte au condiții diferite, dar confirmă aceeași direcție de dezvoltare care implică utilizarea resurselor proprii, a echipelor specializate și a capacităților de producție pentru investiții majore de transport.
Pe Valea Doftanei, dificultatea vine din relieful montan și din numărul mare de lucrări de consolidare și traversare. Capacitatea de a coordona aceste intervenții pe un traseu de peste 25 de kilometri consolidează poziția Construcții Erbașu în rândul antreprenorilor români care pot prelua proiecte rutiere cu cerințe tehnice ridicate.
Valoarea totală actualizată a investiției a fost estimată la aproximativ 431,5 milioane de lei. Beneficiarul este Compania Națională de Investiții, iar proiectul este realizat în parteneriat cu autoritățile județene din Prahova și Brașov.
O investiție care poate schimba mobilitatea și dezvoltarea regiunii
Efectele modernizării DJ102I vor fi resimțite atât la nivel regional, cât și local. Legătura dintre Valea Doftanei și Brădet poate oferi o nouă opțiune de deplasare între Prahova și Brașov, reducând dependența de un singur coridor rutier.
Valea Doftanei are un potențial turistic important, însă accesibilitatea rămâne una dintre limitele dezvoltării sale. O conexiune modernă către Brașov poate atrage noi investiții, poate susține turismul și poate integra mai bine comunitățile montane în circuitul economic regional.
Finalizarea a fost estimată, în funcție de ritmul lucrărilor și de finanțare, pentru perioada 2027-2028. Până atunci, Construcții Erbașu are de executat una dintre cele mai complexe intervenții rutiere din portofoliul său care presupune transformarea unui traseu montan dificil într-o legătură funcțională între două județe.


-

 acum 2 zile
StomatologiTM.ro, platformă de promovare online și publicitate pentru stomatologi, dentiști, cabinete și clinici dentare din Timișoara
-

 Uncategorizedacum o zi
De la cursuri și ședințe la organizarea taskurilor: cum poate o tabletă să simplifice o zi aglomerată
-

 Evenimenteacum 18 ore
Inactivitate fiscală. Administratorii au câteva săptămâni la dispoziție pentru a evita riscul declarării societății ca inactive
-

 Evenimenteacum 17 ore
Ce înseamnă, de fapt, o construcție de calitate? 7 lucruri pe care beneficiarul nu le vede la recepție
-

 acum 17 minute
Titan Pumpkin Fest revine în Parcul Titan între 16 și 18 octombrie. 5 tone de dovleci, concerte, ateliere și parade de Halloween